 AI仕訳るくん
顧問先から「レシートはスマホで撮って送ったので、紙は捨てていいですよね?」と聞かれ、即答に迷ったことはないでしょうか。
「捨ててよい」と言うには条件があり、「全部取っておいて」と言えば電子化の流れに水を差すようで、説明の線引きが難しいところだと思います。
結論からお伝えします。
電子帳簿保存法では、紙の領収書を捨ててよいのは、スキャナ保存の要件を満たして読み取り、紙と画像が同じ内容か確かめた後だけです。
記帳のためにスマホで撮っただけの画像では、原本は捨てられません。
一方、メールやWebで受け取った領収書は、紙に印刷せず電子のまま保存することが義務です。
この記事は、顧問先に領収書の保存方法を説明する立場の税理士・会計事務所の方に向けて書いています。
紙と電子の領収書の扱いの違い、原本を捨てる条件、顧問先の規模別に「どこまで電子化させるか」の線引きまで、国税庁の一問一答(令和8年7月版)と条文に沿って整理します。
法令の記述には問番号・条番号を付けているので、顧問先への説明にそのまま使えます。
「領収書の保存ルールより、集める・名前を付ける・仕訳するまでを丸ごと任せたい」という方は、この記事を読むより、先に無料相談でご相談いただくほうが早道です。
無料相談で顧問先の領収書の集まり方を伺えば、リネーム・保存・仕訳まで含めた自動化の見立てをお伝えします。
この記事の要点
- ✓ 紙の領収書を捨ててよいのは、スキャナ保存の要件を満たして読み取った場合だけ。記帳用に撮った写真では捨てられない
- ✓ 領収書はスキャナ保存の「重要書類」。入力期限・解像度・タイムスタンプ等の要件がフルにかかり、基準期間の売上高が5,000万円以下でも検索要件は免除されない
- ✓ メール・Web・ECサイトで受け取った領収書は電子のまま保存が義務。印刷して済ませることはできない
- ✓ 小規模な顧問先には、無理にスキャナ保存をさせず「紙は紙のまま保管・電子は電子のまま保存」で十分なことが多い
- ✓ 電子の領収書は、ダウンロードの求めに応じられるようにしたうえで、ファイル名を「日付_取引先_金額」の順にそろえれば検索要件を満たせる(【電子取引関係】問50)
【結論】紙の領収書は、スマホで撮れば捨ててよいのか?
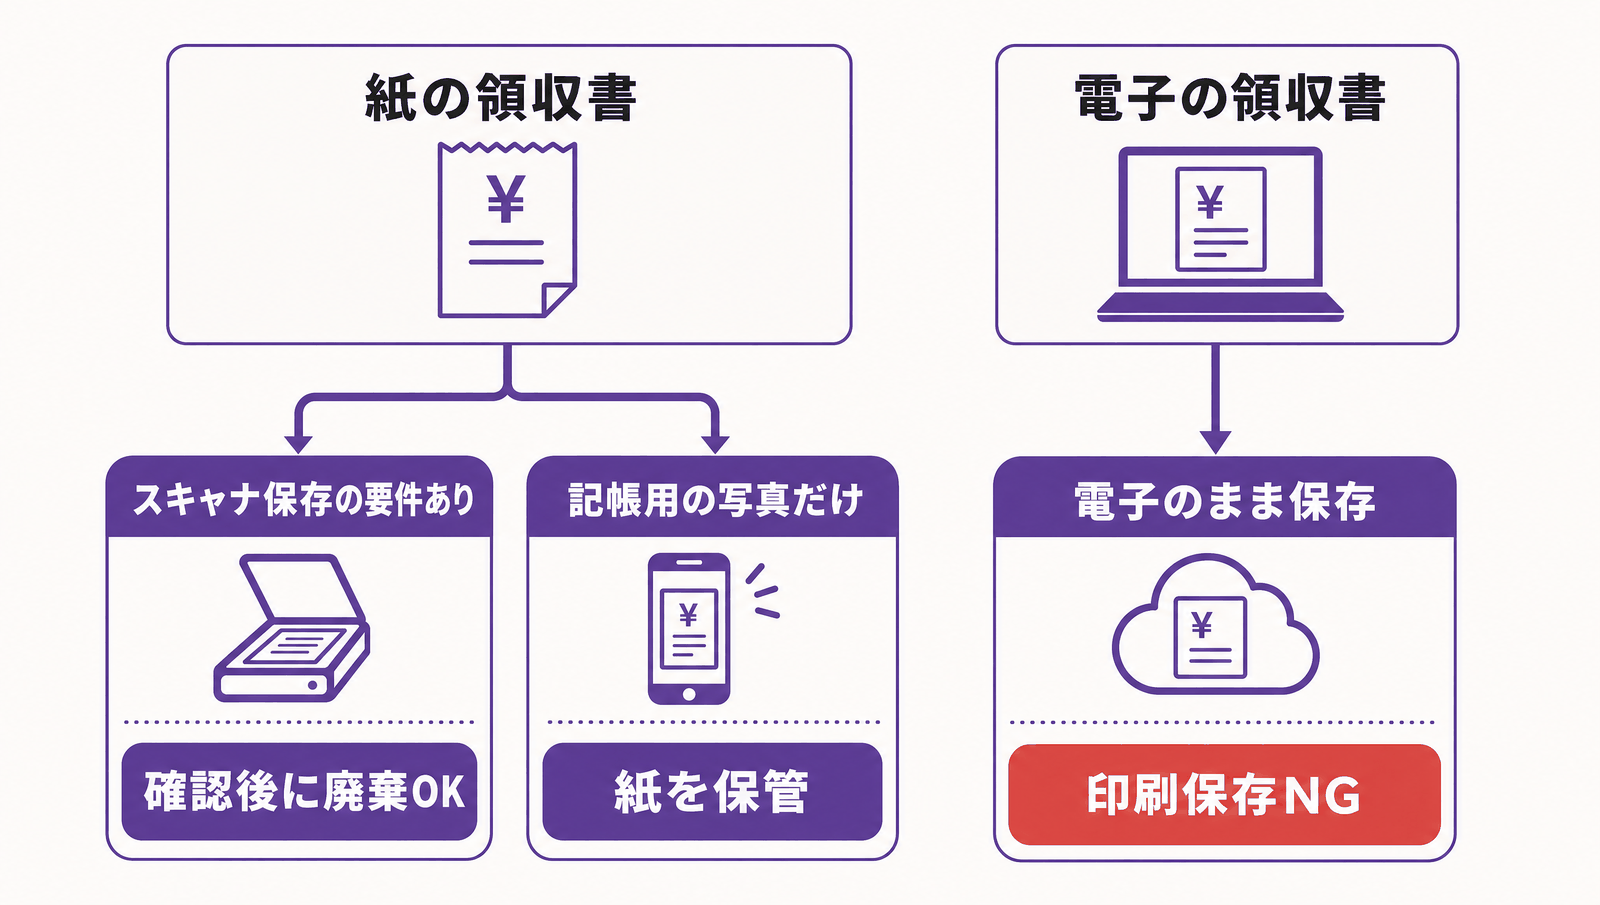
捨ててよいのは、スキャナ保存の要件を満たして読み取った場合だけです。
要件を満たさない写真なら、紙の原本は保管が続きます。
領収書の保存方法は、受け取り方で2つに分かれます。
| 受け取り方 | 保存方法 | 紙を捨ててよいか |
|---|---|---|
| 紙で受け取った | 紙のまま保存(原則)/スキャナ保存(任意) | スキャナ保存の要件を満たした場合だけ可 |
| メール・Web・アプリなど電子で受け取った | 電子のまま保存(義務) | そもそも紙は無い。印刷しても紙は正式な保存にならない |
紙で受け取った領収書は、紙のまま保存するのが原則です。
スキャナ保存は、紙の保存に「代えることができる」という任意の制度です(電子帳簿保存法4条3項前段。一問一答【スキャナ保存関係】問1)。
スキャナ保存の要件を満たしている場合は、読み取り後に紙と画像が同じ内容か(折れ曲がりがないかも含めて)確かめれば、紙は即時に廃棄してかまいません(問3)。
令和4年1月以後は、以前のような定期検査のために原本を一定期間取っておく必要もなくなっています(問3解説)。
問題は、記帳のためにスマホで撮っただけの画像です。
要件を満たさずに保存された画像は、税法上の保存書類として扱われません(問59、法8条1項)。
その場合、紙の原本が残っていなければ、仕入税額控除の否認や青色申告の承認取消しの対象になり得ます(問59)。
しかも、スキャナ保存のつもりで取り込んで紙を捨ててしまった場合は、要件を満たしていない画像であっても、その画像を保存し続ける義務が残ります(法4条3項後段)。
つまり、顧問先への答えは次の2択になります。
- 要件を満たすスキャナ保存の仕組みがある → 確認後に紙を捨ててよい
- 仕組みがない(記帳用に撮っているだけ) → 撮影はそのまま続けてよいが、紙は捨てずに保管する
なお、国税庁は青色申告の取消しについて、違反の事実だけで直ちに行うのではなく、記帳状況や改善可能性などを総合的に見て判断するとしています(問59)。
顧問先には脅すのではなく、「捨てる前に一度確認して」と伝えるだけで十分です。
スキャナ保存で原本を捨てるには、何を満たせばいいのか?
領収書は「重要書類」として、入力期限やタイムスタンプ等の要件がすべてかかります。
実務では対応ソフトが前提です。
スキャナ保存では、書類が「重要書類」と「一般書類」に分かれます。
領収書は、契約書と並んで資金の流れに直結する重要書類です(問2の区分表)。
そのため、見積書や注文書のような一般書類に認められている緩和(入力期限なし・白黒での読み取り)は使えません。
重要書類である領収書に求められる主な要件は、次のとおりです(問10、国税庁パンフレット「はじめませんか、書類のスキャナ保存」)。
| 要件 | 内容 |
|---|---|
| 入力期限 | 受領後おおむね7営業日以内、または業務サイクル(最長2か月)経過後おおむね7営業日以内に読み取る。後者は事務処理の規程を定めた場合だけ |
| 読み取りの品質 | 200dpi相当以上・カラー(赤緑青それぞれ256階調以上) |
| タイムスタンプ | 入力期限内にタイムスタンプ(その時刻にデータが存在し、以後書き換えられていないことを第三者が証明する電子的な印)を付す。時刻を証明できるシステムに期限内に保存したことを確認できれば代えられる |
| ヴァージョン管理 | 訂正・削除の履歴が残る(または訂正・削除できない)システムを使う |
| 帳簿との紐づけ | 画像と、それに関連する帳簿の記録を相互に確認できるようにする(重要書類のみ) |
| 見読性・書類の備付け | カラーディスプレイ・プリンタ、システムの概要書や操作説明書を備える |
| 検索 | 日付・金額・取引先で検索できる。ダウンロードの求めに応じられれば範囲指定・組み合わせ検索は不要 |
表のうち、顧問先が自前で用意するのが難しいのはタイムスタンプとヴァージョン管理です。
ドライブ等にフォルダ分けして画像を入れておくだけでは、タイムスタンプの代わりになりません。
代替が認められるのは、訂正・削除の履歴が残る(または訂正・削除できない)うえに、保存した時刻を客観的に証明できるシステムに、入力期限内に保存した場合で、原則として他社が提供するクラウドサービス等が想定されています(問31・問32)。
国税庁のパンフレットも、要件を満たして保存するには対応ソフト等を使うのが一般的だとしています。
市販ソフトが要件を満たしているかは、公益社団法人日本文書情報マネジメント協会(JIIMA)の認証で確認できます(問61)。
一方で、顧問先が心配しがちな点のいくつかは、実は制約になりません。
- スマホやデジカメも「スキャナ」に含まれる(問5)。私物の端末でもかまわない(問6)
- スマホの解像度は画素数で判断する。A4の書類なら約387万画素以上が目安(問26)
- 令和4年1月以後、税務署の承認は不要(問1解説)。スキャナ保存を始める日より前に受け取った重要書類(過去分)を取り込む場合だけ、事前に届出が要る(問2、国税庁パンフレット)
- 要件を満たしたスキャナ保存なら、紙がなくても消費税の仕入税額控除は受けられる(問4)
注意したいのは、入力期限を過ぎた場合です。
期限を過ぎて取り込んだ領収書は、画像を保存したうえで紙も保存しなければなりません(問24)。
「月末にまとめて撮ればいい」という運用は、業務サイクル方式の規程がない限り、期限切れの紙を抱える原因になります。
メールやWebで受け取った領収書は、どう保存すればいいのか?
電子で受け取った領収書は、電子のまま保存する義務があります。
印刷して紙で保存する方法は認められていません。
所得税・法人税の保存義務者が電子取引を行った場合、その取引データを保存しなければなりません(電子帳簿保存法7条)。
一問一答は、領収書については次のような受け取り方を電子取引に当たるとしています(一問一答【電子取引関係】問5)。
- メールに添付されたPDFの領収書
- Webサイトからダウンロードした領収書、画面に表示された領収書のスクリーンショット
- 電子領収書を受け渡すクラウドサービス
- クレジットカードの利用明細データ、交通系ICカードやスマホ決済のデータを使うクラウドサービス
いずれも、印刷した紙を保存する方法は令和3年度改正で廃止され、印刷した紙は正式な保存書類として扱われません(問5)。
消費税の仕入税額控除に限っては、電子インボイスを見やすく出力した紙の保存でも控除を受けられますが、所得税・法人税のためのデータ保存は別に必要です(問5)。
システムの整備が間に合わないなど「相当の理由」があるときの猶予措置でも、データそのものは保存が必要で、印刷した紙だけで済ませることはできません(問89・問93)。
印刷した紙をスキャナ保存し直す方法も認められていません(【スキャナ保存関係】問65)。
顧問先でつまずきやすい場面を3つ挙げておきます。
ECサイトの領収書
画面で確認できるようになった時点で受け取ったことになり、「ダウンロードしなければ義務はない」わけではありません(問44)。
ECサイト側が要件を満たし、保存期間中いつでも確認できる状態なら、ダウンロードしなくてもかまいません(問45)。
ただし、保存期間が終わる前に見られなくなるなら、その前にダウンロードが必要です(問45)。
従業員が立て替えて電子で受け取った領収書
会社の業務として受け取ったものは、会社の電子取引です(問12)。
会社で集約して保存するのが望ましく、集約するまでの間は、従業員の端末に保存しつつ会社側で保存状況を管理する方法も認められています(問12)。
スマホだけで取引している個人事業主
スマホで受け取った領収書も電子取引です。
通し番号を付けて保存し、表計算アプリで索引簿を作るなどして検索できるようにし、事務処理規程を定めて運用します(問21)。
保存の要件そのもの(事務処理規程・検索機能の緩和・猶予措置)は、電子取引全体の話なので、電子帳簿保存法 完全ガイドで規模別に整理しています。
領収書の場合も同じで、基準期間(通常は2年前の年・事業年度)の売上高が5,000万円以下なら、ダウンロードの求めに応じられることを前提に検索機能は不要です(【電子取引関係】問45・問48)。
顧問先の規模別に、紙の領収書をどこまで電子化させるべきか?
紙の少ない小規模な顧問先には、スキャナ保存をさせず紙のまま保管させるのが確実です。
導入を検討するのは紙が多い顧問先だけです。
顧問先に説明する側に必要なのは、要件の暗記より「この顧問先にやらせるべきか」の判断です。
ここで押さえたいのは、電子化には2つの意味があることです。
- 記帳のための電子化:領収書を撮影・スキャンして、仕訳の材料にする。要件は関係なく、どの顧問先でも進めてよい
- 原本を捨てるための電子化:スキャナ保存の要件を満たして、紙の保存に代える。任意で、仕組みと運用の手間がかかる
前者だけを進め、後者はやらないという選択は十分にあり得ます。
スキャナ保存のメリットは「紙を保管しなくてよくなる」ことですが、そのために対応ソフトの導入、入力期限を守る運用、期限を過ぎた分の紙の保管が必要になるからです。
顧問先の状況別の線引きは、次のように考えるのが現実的です。
| 顧問先の状況 | 紙の領収書 | 電子で受け取った領収書 |
|---|---|---|
| 個人事業主・小規模法人(基準期間の売上5,000万円以下) | スキャナ保存はさせない。撮影は記帳用として続け、紙は月別に保管 | 消さずに保存+事務処理規程。検索機能は不要(ダウンロード対応が前提) |
| 基準期間の売上5,000万円超の法人 | 紙のまま保管が基本。紙の量や保管場所が負担なら対応ソフトでスキャナ保存を検討 | 上記+ファイル名の規則か索引簿で、日付・金額・取引先を検索できるようにする |
| 従業員の立替精算が多い法人 | 対応ソフトでのスキャナ保存を検討する価値が大きい(精算書と一緒に、入力期限内に取り込む運用にする) | 従業員が受け取った分も会社の電子取引として集約する |
いちばん事故が起きやすいのは、表の1行目の顧問先です。
スマホで撮って送る習慣はすでにあり、「撮ったのだから紙は要らない」と思い込みやすいからです。
「撮影は続けてください。ただし紙は捨てずに、月ごとに封筒や箱に入れておいてください」と一言添えるだけで、この事故は防げます。
AI仕訳るくんの導入現場では、証憑全体で見るとPDFが5〜6割、紙のスキャンとスマホ写真がそれぞれ2〜3割という構成が多く、PDFで届く証憑が半分を超えています。
小規模な顧問先ほど、紙の電子化に手間をかけるより、電子で届く領収書を取りこぼさず保存する仕組みを先に固めたほうが、法令対応としても業務効率としても効果が出やすいと考えます。
顧問先が勘違いしやすいのは、どんな点か?
代表は「印刷すれば済む」「撮れば捨てられる」「売上が小さければスキャナ保存も検索不要」の3つです。
| 勘違い | 正しくは | 根拠 |
|---|---|---|
| メールで届いた領収書は、印刷してファイルすればよい | 電子のまま保存が義務。印刷した紙は正式な保存にならない | 【電子取引関係】問5 |
| スマホで撮ったから、紙は捨ててよい | スキャナ保存の要件を満たした場合だけ。記帳用の写真なら紙を保管 | 【スキャナ保存関係】問3・問59 |
| 売上5,000万円以下なら、スキャナ保存も検索不要 | 売上基準の緩和は電子取引だけ。スキャナ保存は検索要件がかかる(ダウンロード対応で範囲・組み合わせ検索は不要) | 【スキャナ保存関係】問10、【電子取引関係】問48 |
| クラウドに入れておけば、タイムスタンプは要らない | 時刻を客観的に証明できるシステムでなければ代替できない | 【スキャナ保存関係】問31・問32 |
とくに3行目は混同されやすい点です。
電子取引で覚えた「5,000万円以下なら検索不要」をそのままスキャナ保存に当てはめると、要件を満たさない画像で紙を捨ててしまうことになります。
スキャナ保存は任意の制度なので、検索要件を含めて満たせないなら「やらない」のが正解です。
ファイル名と保存の運用は、どこまで自動化できるのか?
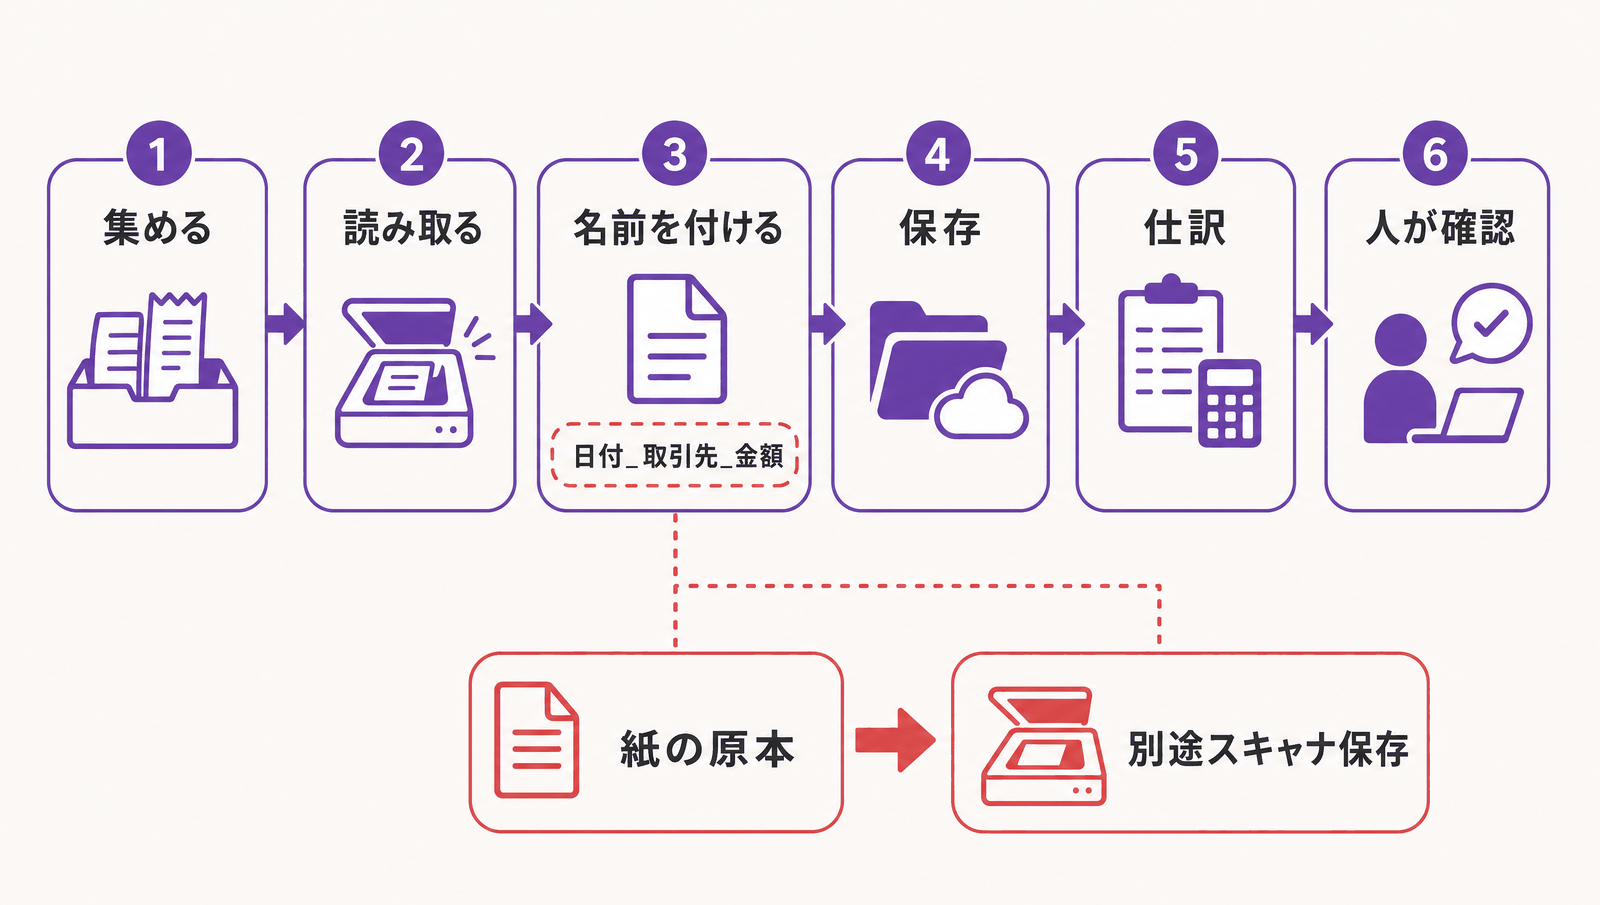
電子の領収書のリネームと保存は自動化でき、検索要件も満たせます。
紙の原本を捨てるには、別にスキャナ保存の仕組みが要ります。
領収書ならではの難しさは、名前を付ける前の段階にあります。
領収書はメール・チャット・ECサイト・顧問先のドライブに散らばって届くため、名前付けの前に、集める段階で取りこぼしが起きやすいのです。
ファイル名の付け方(日付・金額・取引先を統一した順序で入れる。【電子取引関係】問50)と自動リネームの運用の詳細は、電子帳簿保存法 完全ガイドで解説しています。
AI仕訳るくんでは、集めた証憑を読み取り、「日付・金額・取引先・勘定科目・仕訳済みかどうか」が分かるファイル名に自動でリネームしてドライブに保存します。
仕訳のために読み取った情報をそのままファイル名に使うので、仕訳の自動化と検索要件への対応が1つの工程で終わります。
人が証憑と仕訳結果を並べた画面で確認すると、freeeやマネーフォワードなど連携中の会計ソフトに登録されます。
ドライブに保存したデータの訂正・削除の防止は、事務処理規程を定めて運用することで満たします(【電子取引関係】問33。国税庁がひな形を公開しています)。
一方、紙を撮影した画像は、同じようにリネーム・保存・仕訳できても、それだけではスキャナ保存の要件(タイムスタンプ等)を満たしません。
紙の原本まで捨てたい顧問先は、対応ソフトでのスキャナ保存と組み合わせるか、原本を保管したまま記帳だけを自動化するかを選ぶことになります。
自分の事務所で、まず領収書の読み取りと一覧化を試してみたい場合は、領収書フォルダをClaude Codeに読ませて一覧にする手順が入口になります。
読み取りから仕訳・会計ソフト登録までのどこを自動化でき、どこに人の確認が残るのかは、経理・仕訳のAI自動化 完全ガイドで工程ごとに整理しています。
よくある質問
結局、最初に何をすればいいですか?
顧問先に「紙の領収書は捨てない」「電子で届いた領収書は印刷で済ませず、消さずに保存する」の2点を伝えることです。
この2つが守られていれば、ファイル名の規則や事務処理規程は後から整えられます。
逆に、紙を捨てたり電子データを消したりすると、後から取り戻せません。
猶予措置の対象なら、メールの領収書は印刷保存でいいですか?
いいえ。
猶予措置で不要になるのは、検索機能などの保存時の要件です。
データそのものの保存と、求めに応じたデータと出力した紙の提示は必要です(【電子取引関係】問89・問93)。
システムが整っているのに、資金繰りや人手不足などの事情もなく要件どおり保存していない場合は、猶予措置の対象になりません(問93)。
領収書は何年保存すればいいですか?
法人は原則7年で、青色申告で欠損金が生じた事業年度などは10年です。
個人事業者は申告の区分や所得の規模に応じて7年または5年ですが、消費税の課税事業者が仕入税額控除のために保存する領収書は、個人でも7年です(【スキャナ保存関係】問9の保存期間表)。
スキャナ保存した画像や電子で受け取ったデータも、同じ期間の保存が必要です(【スキャナ保存関係】問9、【電子取引関係】問17)。
入力期限(おおむね7営業日)を過ぎてしまった領収書はどうなりますか?
画像は他の要件に沿って取り込んで保存し、あわせて紙も保存することになります(【スキャナ保存関係】問24)。
やむを得ない事由で期限内に取り込めなかった場合は、その事由が解消した後すぐに取り込めば、速やかに入力したものとして扱われます(問22。機器の整備を怠った故障など、自社の落ち度による遅れは除かれます)。
従業員が立て替えた経費の紙の領収書は、どう扱いますか?
精算書と一緒に提出させ、帳簿の代わりに使っている領収書も、スキャナ保存の対象にできます。
ただし一般書類の扱いにはならないので、入力期限内に取り込む必要があります(【スキャナ保存関係】問7)。
電子で受け取った立替分は、会社の電子取引として保存します(【電子取引関係】問12)。
まとめ
- 紙の領収書は紙のまま保存が原則。捨ててよいのはスキャナ保存の要件を満たし、同等確認をした後だけ
- 領収書はスキャナ保存の重要書類。入力期限・タイムスタンプ等がかかり、基準期間の売上5,000万円以下でも検索要件は免除されない。実務は対応ソフトが前提
- メール・Web・ECサイトで受け取った領収書は電子のまま保存が義務。印刷では代えられない
- 小規模な顧問先には、記帳のための電子化だけを進め、原本は保管させるのが確実
- 電子の領収書は、ダウンロードの求めに応じられるようにしたうえで、ファイル名を「日付_取引先_金額」の順にそろえれば検索要件を満たせる(【電子取引関係】問50)。名前付けと保存はAIで自動化できる
電子帳簿保存法全体の区分や、電子取引の規模別の最低ラインは電子帳簿保存法 完全ガイドにまとめています。
顧問先ごとに「紙をどこまで電子化させるか」「電子で届く領収書をどう集めて保存するか」は、領収書の届き方を見ないと決められません。
無料相談で顧問先の証憑の集まり方を伺えば、リネーム・保存・仕訳まで含めた運用の見立てをお伝えします。
ご相談・お見積りは無料です。
出典・補足
本記事の法令に関する記述は、以下の資料に基づきます(いずれも参照 2026-10-18)。
一問一答は令和8年7月版です。
- 国税庁 電子帳簿保存法一問一答【スキャナ保存関係】(問1〜7・問9・問10・問22〜24・問26・問31・問32・問59・問61・問65) https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/pdf/0026007-006_03.pdf
- 国税庁 電子帳簿保存法一問一答【電子取引関係】(問5・問12・問17・問21・問33・問44・問45・問48・問50・問89・問93) https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/pdf/0026007-006_05.pdf
- 国税庁パンフレット「はじめませんか、書類のスキャナ保存」(令和6年1月以降用・令和5年7月) https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/tokusetsu/pdf/0023006-085_03.pdf
- 国税庁 参考資料(各種規程等のサンプル:電子取引データの訂正及び削除の防止に関する事務処理規程) https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/0021006-031.htm
- e-Gov法令検索 電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律(4条3項・7条・8条1項) https://laws.e-gov.go.jp/law/410AC0000000025
- 国税庁 電子帳簿等保存制度特設サイト https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/tokusetsu/index.htm
- 証憑形式の内訳(PDF5〜6割等)とリネームの運用は、AI仕訳るくんの導入現場の概算・実務例であり、統計値ではありません
- 顧問先の状況別の線引きは、上記の資料をもとにした当社の考え方です。個別の顧問先の要件充足の最終判断は、規程・保存場所・運用全体をあわせてご確認ください

