 AI仕訳るくん
記帳代行で預かった顧問先の通帳を、売掛金の残高と1行ずつ突き合わせている。
振込名義が途中で切れていたり、2か月分がまとめて入っていたりして、そのたびに手が止まる。
そんな月次の照合作業に時間を取られている会計事務所の方は多いと思います。
この記事の答えを先にお伝えします。
入金消込とは、通帳の入金を請求(売掛金)と突き合わせ、回収が済んだ売掛金を帳簿から消す作業です。
この突き合わせは、当社の導入現場では、ほぼ自動化できています。
AIが止めるのは、振込名義のズレやまとめ入金など、顧問先に聞かないと分からない入金です。
入金消込の基本の手順、会計事務所の消込が企業の経理と違う点、要確認になる5つの場面、AIと人の線引き、顧問先ごとに決めておくルールまで。
記帳代行や月次で顧問先の通帳を照合している税理士・会計事務所の方に向けて、実務の流れに沿って整理します。
特定の消込ツールの比較ではなく、どのやり方でも共通する「設計」の話です。
「仕組みの説明より、うちの顧問先でどこまで自動化できるかを知りたい」という方は、この記事を読まなくても大丈夫です。
無料相談で顧問先の数と、通帳・請求データの受け取り方を伺えば、消込を含めた自動化の範囲の見立てをお伝えします。
この記事の要点
- ✓ 入金消込は「通帳の入金」と「売掛金(請求)」を突き合わせ、回収済みの売掛金を消す作業
- ✓ 会計事務所の消込は、顧問先ごとに通帳・会計ソフト・取引先のクセが違うことが難しさの本体
- ✓ 突き合わせは、当社の導入現場ではほぼ自動化できている。手が止まるのは名義ズレ・まとめ入金・手数料差引・過不足・同額や不明の入金の5つの場面
- ✓ 振込手数料の差額は、国税庁インボイスQ&A 問29の整理に沿って、顧問先ごとに処理を1つに決めておく
- ✓ 自動化がうまく回るかは、顧問先ごとの消込ルール(名義の対応表・手数料の処理など)を持てるかで決まる
【結論】入金消込とは?会計事務所ではAIでどこまで自動化できるのか
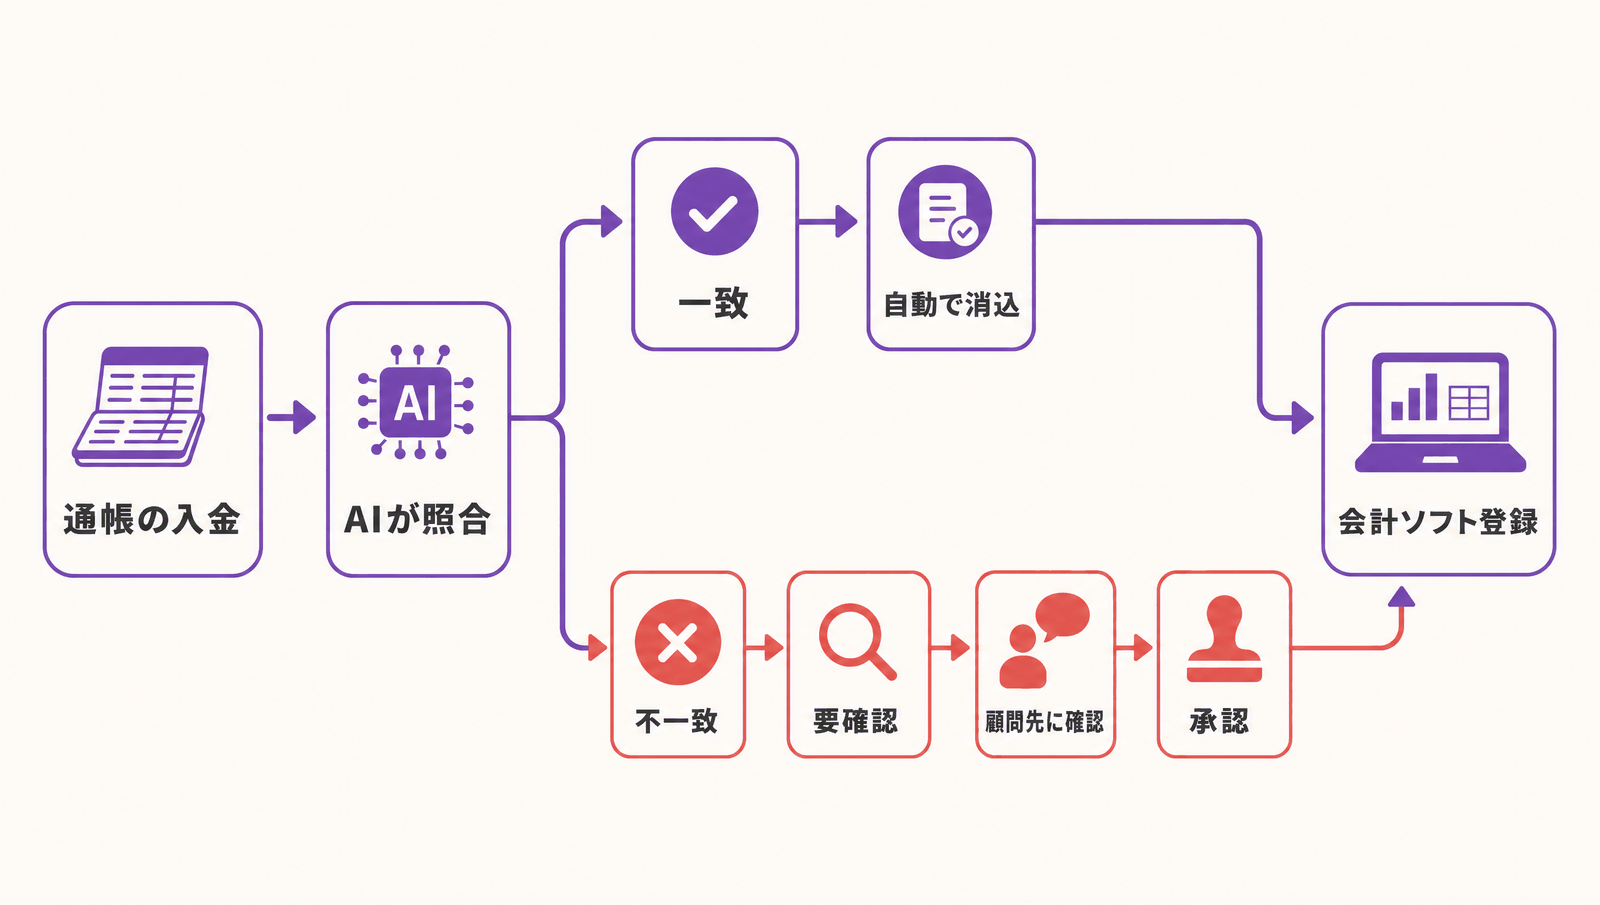
入金消込は、入金と売掛金を突き合わせて残高を消す作業です。
当社の導入現場では、この照合はほぼ自動化できています。
入金消込(にゅうきんけしこみ)は、取引先からの入金を、請求時に計上しておいた売掛金と照合し、回収が済んだ分の売掛金を帳簿上で消していく作業です。
支払う側で買掛金を消す作業は「支払消込」と呼ばれ、区別されます。
会計事務所の立場では、記帳代行や月次のチェックの中で、顧問先の通帳と売掛金の残高を照合する作業として発生します。
AI仕訳るくんの導入現場では、この入金消込・通帳照合はほぼ問題なく自動化できており、実務上ほぼすべての入金を消し込めています。
自動化しやすい理由は、作業の性質にあります。
照合は「日付・金額・振込名義」というルールで決まる作業で、毎月必ず発生し、件数も多い。
こうした流れ作業は、現在のAIが最も安定して処理できる領域です。
ただし「全部をAIに流して終わり」ではありません。
名義が合わない入金や、金額が請求と一致しない入金は、AIに消し込ませずに止めるルールにしておきます。
止めた入金をどう扱うかは、このあとの「5つの場面」と「線引き」で説明します。
自分の事務所でどこまで自動化できそうかは、1社分で確かめられます。
1か月分の通帳の入金と売掛金の一覧を並べ、名義と金額がそのまま一致しない入金が何件あるかを数えてみてください。
その件数が、自動化したあとも人が見ることになる作業量の目安です。
入金消込は、証憑の整理・仕訳・会計ソフト登録と並ぶ、経理の流れ作業の4工程のひとつです。
4工程の全体像は経理・仕訳のAI自動化 完全ガイドにまとめています。
入金消込はどんな手順で進めるのか
請求時に売掛金を計上し、入金を確かめたら売掛金を消す仕訳を切ります。
手間がかかるのは、その間の「照合」です。
基本の流れは次の5段階です。
- 請求時:売掛金と売上を計上する
- 入金の確認:通帳(入出金明細)で入金を確かめる
- 照合:入金の日付・金額・振込名義から、どの請求に対する入金かを特定する
- 消込:一致したら、売掛金を消す仕訳を登録する
- 差異の処理:一致しない入金は、原因を確かめてから処理する
仕訳そのものは単純です。
10万円の商品を掛けで販売し、全額が入金された場合は次のようになります。
| タイミング | 借方 | 貸方 |
|---|---|---|
| 請求時 | 売掛金 100,000 | 売上 100,000 |
| 入金時 | 普通預金 100,000 | 売掛金 100,000 |
1・2・4は、データがそろっていれば機械的に進みます。
時間を取られるのは3の照合と、5の差異の処理です。
入金消込の手間は、仕訳を切ることではなく「この入金は、どの請求の分か」を決めることにあります。
会計事務所の消込は、企業の経理と何が違うのか
企業の経理は自社の請求と通帳を照合します。
会計事務所は、顧問先ごとに違う通帳・ソフト・取引先の中で照合します。
「入金消込」で検索して出てくる解説の多くは、企業の経理担当者に向けたものです。
自社で発行した請求データと自社の通帳を、自社の債権管理の中で突き合わせる前提で書かれています。
会計事務所の消込は、前提がいくつか違います。
- 顧問先の数だけ通帳と取引先がある。 振込名義のクセも、手数料の扱いも、顧問先ごとに違う
- 会計ソフトを事務所で選べない。 顧問先からfreee・マネーフォワード・弥生会計・勘定奉行などを指定され、複数のソフトを並行して扱う
- 請求データが手元にそろっているとは限らない。 記帳代行では、顧問先の請求書の控えや売上の一覧を別に受け取って照合することになる
- 「この名義はこの取引先」という知識が担当者に偏る。 担当が替わるたびに、照合の手が止まる
とくに最後の点は見落とされがちです。
顧問先ごとの照合の知識が担当者の頭の中にしかないと、担当替えのたびに消込が遅れます。
仕訳のルールでも、引き継ぎ書を作るだけで相当な物量になり、抜け漏れのたびに工数がかかる、という声をよく聞きます。
会計ソフトとのつなぎ方も、ソフトによって変わります。
freee・マネーフォワードはAIと直接連携でき、連携済みの銀行明細や過去の取引をAI側に読み込めます。
弥生会計・勘定奉行はCSVの出し入れで同じ流れを組みます。
どのソフトの顧問先でも、照合のルールそのものは共通で持てる、というのが会計事務所にとっての要点です。
入金消込のどこで手間とミスが起きるのか — 要確認になる5つの場面
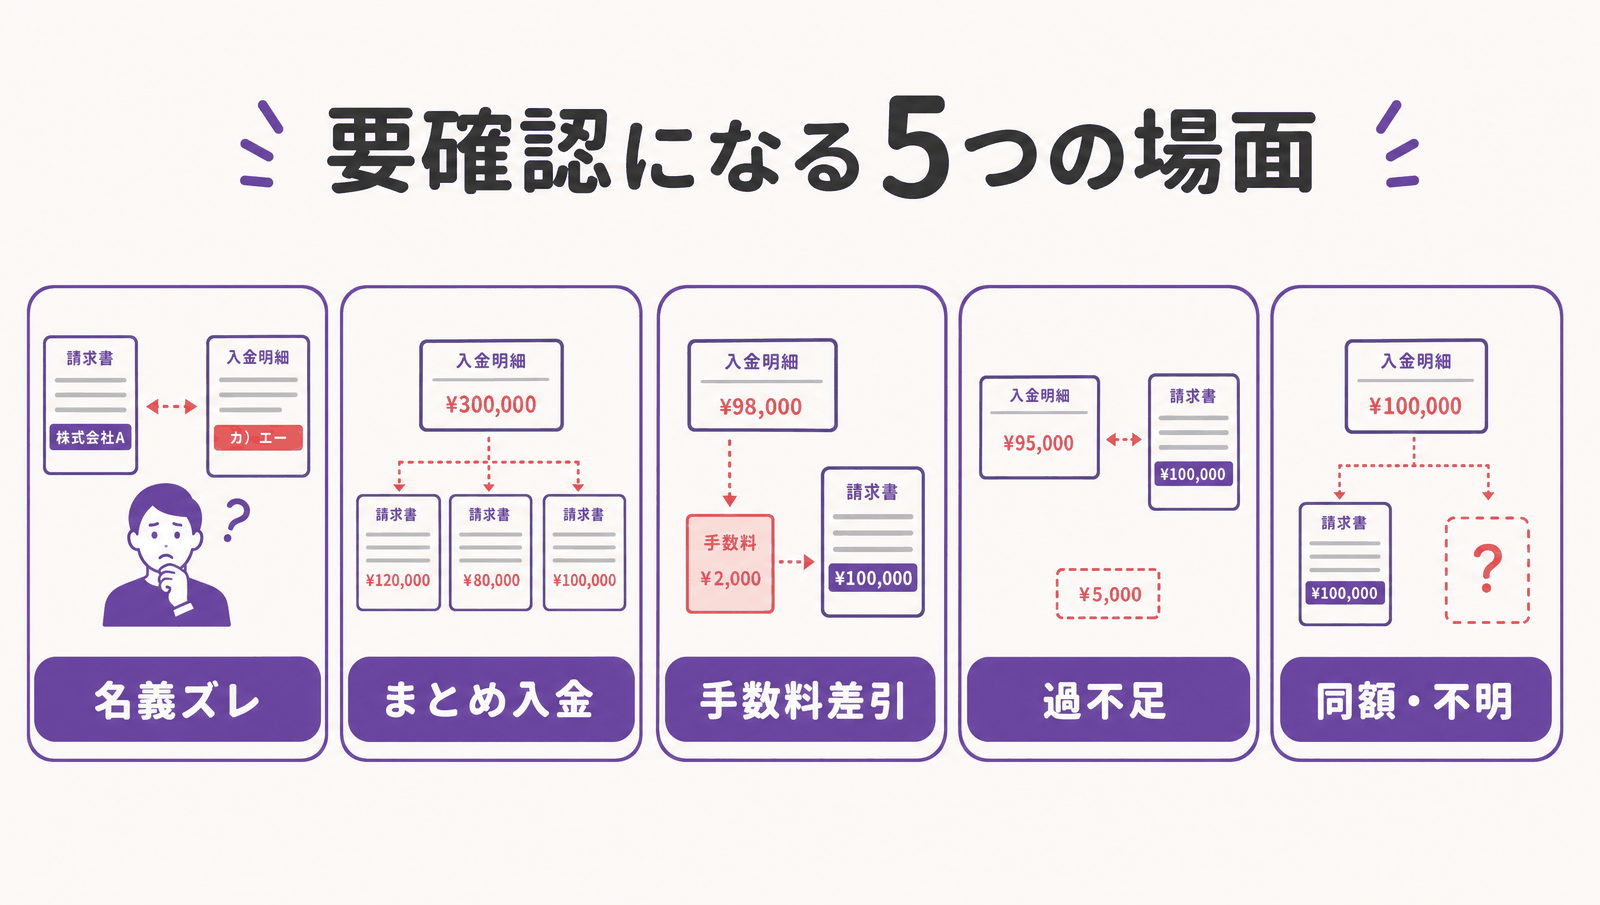
手が止まるのは、金額か名義が請求と一致しない入金です。
名義ズレ・まとめ入金・手数料差引・過不足・同額や不明の5つです。
それぞれの場面で、AIに持たせておくルールと、人がやることを分けておきます。
① 振込名義が請求先と違う
屋号と法人名が違う、名義がカタカナで途中までしか表示されない、親会社や支払代行の会社から振り込まれる、担当者の個人名で振り込まれる、といったケースです。
AIには、過去に同じ名義で消し込んだ履歴や名義の対応表があればそれをもとに自動で紐づけ、初めて見る名義は消し込まずに止める、というルールを持たせておきます。
人がやるのは、顧問先に「この入金はどの取引先からか」を確認し、対応表に1行足すことです。
一度足せば、翌月からはその名義を自動で紐づけられるようになります。
② 複数の請求がまとめて入金される
2か月分や複数の案件分が、1回の振込でまとめて入ってくるケースです。
未消込の売掛金の中から合計が入金額と一致する組み合わせを探し、1通りに決まれば消し込み、複数通り考えられる場合は止める、というルールにしておきます。
人がやるのは、どの請求分の入金かを顧問先に確認することです。
取引先から支払通知書が届いていれば、それで決まります。
③ 振込手数料が差し引かれている
10,000円の請求に対して、振込手数料相当額の440円を差し引いた9,560円が入金されるようなケースです(国税庁のインボイスQ&A 問29の例)。
この差額をどう処理するかは、取引当事者間の契約関係などによって分かれます。
国税庁のQ&A 問29は、次のように整理しています。
| 差額の扱い | 売手の対応 |
|---|---|
| 売上値引き(対価の返還等)とする | 原則は適格返還請求書の交付が必要。ただし1万円未満なら交付義務は免除 |
| 買手から受けた代金決済上の役務提供の対価とする | 仕入税額控除には、買手から交付を受けた適格請求書(または買手の確認を受けた仕入明細書等)の保存が必要 |
| 買手による振込手数料の立替払とする | 金融機関の適格請求書と、買手が作成した立替金精算書等の交付を受けて仕入税額控除を行う。買手が差し引いた額が、金融機関の振込手数料と同額であることが前提 |
なお、一定規模以下の事業者には、令和5年10月1日から令和11年9月30日までに行う1万円未満の課税仕入れについて、一定の事項を記載した帳簿の保存だけで仕入税額控除を受けられる経過措置があります(同Q&A 問29の注記)。
仕訳は、たとえば次のようになります。
表の2・3行目の扱いでは、差額を課税仕入れとして支払手数料で処理します。
| 処理 | 借方 | 貸方 |
|---|---|---|
| 売上値引きとする場合(表の1行目) | 普通預金 9,560/売上値引高 440 | 売掛金 10,000 |
| 支払手数料とする場合(表の2・3行目) | 普通預金 9,560/支払手数料 440 | 売掛金 10,000 |
実務で大事なのは、どの扱いにするかを顧問先ごとに1つに決め、ルールとして書いておくことです。
AIには、差額が手数料の範囲に収まる入金を、決めた処理で毎回同じように消し込むルールを持たせます。
もうひとつ確かめておきたいのが、取適法(旧下請法)です。
令和8年(2026年)1月1日以降に発注した取適法の対象取引では、合意の有無にかかわらず、振込手数料を中小受託事業者に負担させて代金から差し引くことが禁止されました(公正取引委員会のリーフレット。国税庁Q&A 問29の注記でも触れられています)。
対象になるかは、取引の内容と、当事者の資本金・従業員数で決まります。
顧問先が発注側なら手数料を差し引かないよう指導し、受託側として差し引かれている取引は、自動で消し込まずに止める対象にしておきます。
④ 一部だけ入金された・多く入金された
請求額より少ない入金は、残りがあとから入る分割なのか、相手の支払い誤りなのかで処理が変わります。
請求額より多い入金は、前受けなのか、二重払いや誤入金なのかを確かめる必要があります。
差額が手数料の範囲を超える入金は、消し込まずに止めるルールにしておきます。
人がやるのは、顧問先に事情を確認し、残額を売掛金に残すのか、仮受金などで置いておくのかを決めることです。
差額を確かめないまま翌月に繰り越すことを重ねると、売掛金の残高と実態が合わなくなっていきます。
⑤ 同じ金額の入金・何の入金か分からない入金
毎月定額の請求があると、同じ取引先から同じ金額の入金が並び、どの月の分かを特定しにくくなります。
「古い請求から順に消す」などの扱いを顧問先ごとにルールとして決めておけば、毎月同じ判断を繰り返せます。
もうひとつは、請求に対応しない入金です。
返金、保険金、借入、顧問先の代表者からの入金などは、通帳を見ただけでは何の入金か分かりません。
こうした入金は消込の対象から外して止める、というルールにしておきます。
人がやるのは、顧問先に「この入金は何ですか」と聞くことです。
5つの場面をまとめると、次のようになります。
| 場面 | AIに持たせるルール(例) | 人がやること |
|---|---|---|
| ① 名義が違う | 対応表・過去の履歴で紐づける。初見の名義は止める | 顧問先に確認し、対応表に追加 |
| ② まとめ入金 | 合計が一致する組み合わせを探す。複数あれば止める | どの請求分かを確認 |
| ③ 手数料差引 | 決めた処理で差額を計上して消し込む | 処理の方法を顧問先ごとに決める |
| ④ 過不足 | 手数料の範囲を超える差額は止める | 事情を確認し、残し方を決める |
| ⑤ 同額・不明 | 決めた順で消す。対応しない入金は止める | 何の入金かを確認 |
AIに任せる部分と、人が確認する部分はどう線引きするか
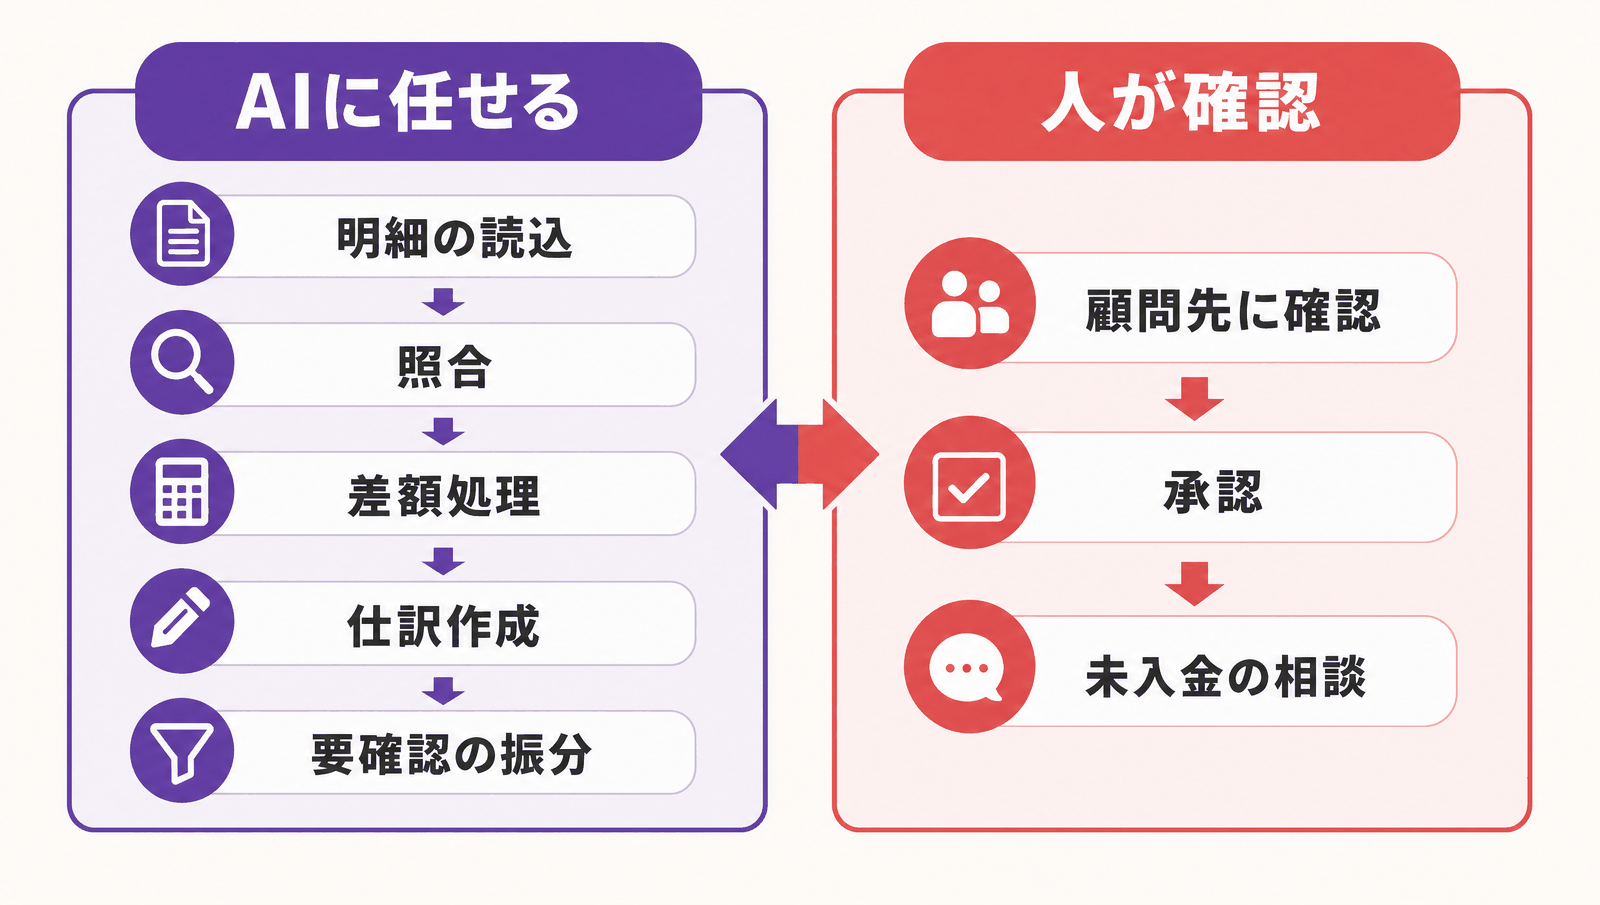
ルールで決まる照合はAIに任せます。
顧問先に聞かないと分からない判断と、会計ソフトに登録する前の承認は人に残します。
AIに任せる部分は次のとおりです。
- 通帳の入出金明細と、売掛金・請求の一覧を読み込む
- 日付・金額・振込名義で照合し、対応表や過去の履歴をもとに自動で紐づける
- 手数料の差額など、ルールが決まっている差異を処理する
- 消込の仕訳を作る
- 照合できない入金を「要確認」として振り分ける
人が確認する部分は次のとおりです。
- 要確認になった入金について、顧問先に事情を聞く
- 消込の仕訳を承認する
- 未入金の取引先に、顧問先がどう対応するかを相談する
承認は、左に通帳の明細と元の資料、右に消込の仕訳を並べた1画面で行い、その場で修正や「顧問先への質問リスト」への追加まで済ませます。
会計ソフトへの書き込みには、必ず人の目視確認を挟みます。
責任の線引きや、誤って登録したときの巻き戻しを含む承認の設計は、経理・仕訳のAI自動化 完全ガイドで書いています。
人の確認が要るのはAIの力不足だからではなく、「顧問先に聞かない限り、誰にも答えが分からない」入金があるからです。
この入金は何の代金か、どの請求の分か、という問いは、AIがどれだけ賢くなっても顧問先に聞くしかありません。
こうした顧問先とのやり取りそのものを自動化する「催促くん」も、当社で開発を進めています。
顧問先ごとの消込ルールには何を書いておけばいいか
名義の対応表、手数料差額の処理、まとめ入金・同額入金の扱い、確認の窓口の4つです。
これで毎月の判断がそろいます。
顧問先ごとに書いておく項目の例です。
- 名義の対応表:通帳に出る振込名義と、取引先の対応(例:「ヤマダシヨウテン」→ 山田商店)
- 手数料差額の処理:売上値引きとするか、支払手数料とするか。差額をいくらまで手数料とみなすか
- まとめ入金・同額入金の扱い:古い請求から順に消す、支払通知書があればそれに従う、など
- 確認の窓口:要確認の入金を、顧問先の誰に、どの手段で聞くか
これを担当者が一から書き起こす必要はありません。
過去の仕訳に表れている名義と取引先の対応や手数料の処理は、freee・マネーフォワードと連携した時点で、AIが過去の履歴から「仕訳ルールブック」として自動で起こします。
確認の窓口のように履歴に残らない項目だけ、担当者が書き足します。
過去2〜3年分の履歴がある顧問先ほど、最初から自動で紐づけられる入金が多くなります。
逆に、履歴がまったくない新規の顧問先では、最初のうちは要確認に回る入金が多くなる前提で考えておきます。
ルールブックがファイルとして残ることには、引き継ぎの面でも意味があります。
担当が替わっても、ルールブックを渡せば照合の知識ごと引き継げます。
「この名義はこの取引先」という知識が担当者の頭の中から外に出るので、担当替えで消込が止まりにくくなります。
自分で入金消込を自動化する場合、どこでつまずくのか
照合の仕組みはClaude Codeでも作れます。
ただ、環境構築・判断のブレ・保守・引き継ぎで止まりやすいのが実情です。
小さく試すだけなら、1社分の通帳のCSVと売掛金の一覧をフォルダに置き、照合のルールを書いた指示書と一緒にClaude Codeに読ませる形で始められます。
フォルダの資料をClaude Codeに読ませる最初の手順は、領収書フォルダをClaude Codeに読ませて一覧にするが参考になります。
一方で、事務所の業務として毎月回し続ける段階になると、つまずく場所は決まっています。
- 環境構築:最初のセットアップで多くの人がつまずく
- 判断のブレ:つなぐだけでは結果が安定しない。ルールの持たせ方が難しい
- 保守:1人が改善を続けても事務所全員に反映されず、担当者ごとにバラバラのAIになる
- 引き継ぎ:育てたルールを、AI同士・担当者同士でどう受け渡すかが課題になる
消込は顧問先が増えるほどルールが増え、名義の対応表も毎月少しずつ育ちます。
作ることより、顧問先の数だけあるルールを保守し続けることのほうが重い仕事です。
内製で止まる場所は税理士事務所がAI仕訳を「自分たちで作ろう」として止まる5つの壁で詳しく書いています。
よくある質問
結局、最初に何をすればいいですか?
顧問先を1社選び、1か月分の通帳の入金と売掛金の一覧を並べることです。
一致しない入金を数え、この記事の5つの場面に分けると、自動化後に人が見る作業量が見えます。
なお、事務所としてAIを入れる順番では、証憑整理と記帳が先です。
消込はその上に載せる工程です(順番の考え方は税理士事務所のAI活用は、どこから手をつけるべきか)。
自分で試す時間がなければ、無料相談でその見立てからお手伝いします。
紙の通帳しかない顧問先でも自動化できますか?
紙の通帳も、領収書と同じようにスキャンや写真にすれば、AIで読み取ってから照合に回す形を組めます。
ただ、ネットバンキングのCSVや会計ソフトの銀行連携があるなら、そちらを入口にするほうが安定します。
紙で届く資料をどう電子化するかを先に決めておくと、その後の工程がほぼ自動で回るようになります。
振込手数料の差額は、毎回人が確認しないといけませんか?
顧問先ごとに処理の方法を決めておけば、毎回の確認は要りません。
差額を売上値引きとして処理する場合、1万円未満なら適格返還請求書の交付義務は免除されます(国税庁 インボイスQ&A 問29)。
差額が手数料の範囲を超える入金や、取適法の対象になりうる取引の差し引きだけを止めて、人が見る形にします。
多く入金されたときは、前受金と仮受金のどちらで置けばいいですか?
理由が確定しているかどうかで分かれます。
次回以降の請求に充てる前払いだと顧問先に確認できたなら前受金、二重払いや誤入金など理由が分からない間は仮受金で置き、確認がとれてから振り替えるのが一般的な扱いです。
どちらにするかはAIに決めさせず、顧問先に確認してから決めます。
口座が複数ある顧問先は、どう照合しますか?
口座ごとの明細をすべて読み込み、どの取引先がどの口座に振り込むかも対応表に書いておきます。
自社の口座間の資金移動は売上の入金ではないので、消込の対象から外すルールにしておきます。
会計ソフトに付いている明細の自動仕訳とは何が違いますか?
会計ソフトの機能は、そのソフトの中で明細を取り込み、仕訳の候補を出すものです。
会計事務所の場合は、顧問先ごとにソフトが違い、照合に使う請求データや名義の対応表もソフトの外にあります。
ソフトをまたいで同じルールで照合し、確認が必要な入金だけを集める、という部分まで含めて設計するかどうかが違いです。
未入金の確認や、顧問先とのやり取りもAIに任せられますか?
「請求書を出したが振り込まれていない」「この入金は何ですか」といった顧問先とのやり取りを自動化する「催促くん」を、当社で開発中です。
いまは、確認が必要な入金は確認画面から「顧問先への質問リスト」に入れ、人が顧問先に確認します。
まとめ
- 入金消込は、通帳の入金と売掛金を突き合わせて売掛金を消す作業。手間は照合にある
- 会計事務所では、顧問先ごとのクセと、担当者に偏る照合の知識が難しさの本体
- 当社の導入現場では照合はほぼ自動化できている。手が止まるのは名義ズレ・まとめ入金・手数料差引・過不足・同額や不明の入金の5つ
- 振込手数料の差額は、国税庁Q&A 問29に沿って顧問先ごとに処理を1つに決める。取適法の対象取引の差し引きには注意する
- 人に残るのは、顧問先に聞かないと分からない確認と、登録前の承認
- 名義の対応表・手数料の処理・確認の窓口をルールブックにしておけば、担当替えでも消込が止まりにくくなる
入金消込を含む経理の4工程の全体像は、経理・仕訳のAI自動化 完全ガイドで確かめられます。
自分の事務所の顧問先で、消込のどこまでを自動化できるかは、通帳と請求データの受け取り方を見ないと決められません。
無料相談で顧問先の数と資料の集まり方を伺えば、消込を含めた自動化の範囲の見立てをお伝えします。
ご相談・お見積りは無料です。
出典・補足
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問29(売手が負担する振込手数料相当額。令和8年4月改訂)。根拠条文として、消費税法57条の4第3項・消費税法施行令70条の9第3項第2号(返還インボイスの交付義務の免除)、消費税法30条9項3号(仕入明細書等)が記載されています https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/29.pdf (参照 2026-10-18)
- 国税庁「少額な返還インボイスの交付義務免除の概要」 https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/03.htm (参照 2026-10-18)
- 公正取引委員会「トリテキ法の注意ポイント ー 代金編 ー」(取適法リーフレットNo.01・令和7年10月) https://www.jftc.go.jp/toriteki_pointleaflet1.pdf (参照 2026-10-18)
- 公正取引委員会「取適法の概要」(対象取引は資本金規模または従業員基準と取引の内容で定義) https://www.jftc.go.jp/toriteki/toritekigaiyo/gaiyo.html (参照 2026-10-18)
- 「ほぼすべての入金を消し込めている」「過去2〜3年分の履歴」などの記述は、月数百〜数千件規模の仕訳をAIで処理している当社導入現場の実務・肌感であり、統計値ではありません
- 振込手数料の差額の扱いは、取引当事者間の契約関係等によって変わります。顧問先ごとの処理は、契約内容をあわせて個別にご確認ください
- 名義の対応表の例(ヤマダシヨウテン → 山田商店)は説明のための架空の例です

